メリット1
支払額がほぼ一定
リボ払いなら毎月の支払額がほぼ一定になるため、支出の管理がしやすく返済計画も立てやすくなります。
なお、利用残高が一定額を超えると、毎月の支払額が増えるためご注意ください。
※利用状況によって、一定にならない場合もあります。
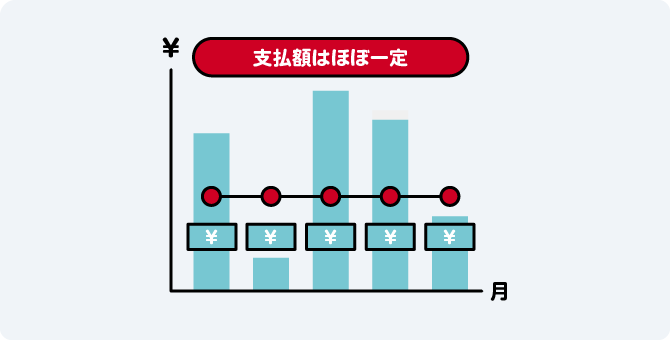

リボ払い(リボルビング払い)とは、カードの利用金額や利用件数にかかわらず、毎月の支払額がほぼ一定になる便利な支払方法です。
※ご利用には手数料がかかります。
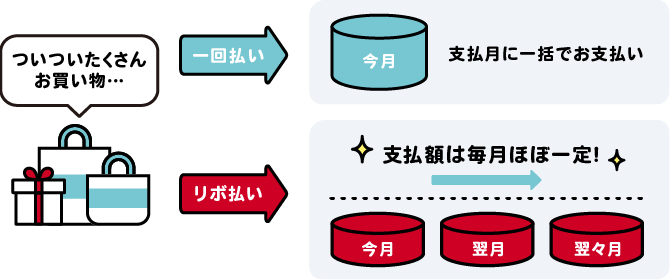
リボ払いなら毎月の支払額がほぼ一定になるため、支出の管理がしやすく返済計画も立てやすくなります。
なお、利用残高が一定額を超えると、毎月の支払額が増えるためご注意ください。
※利用状況によって、一定にならない場合もあります。
家計の状況に合わせ、早期返済・一括返済も可能です。
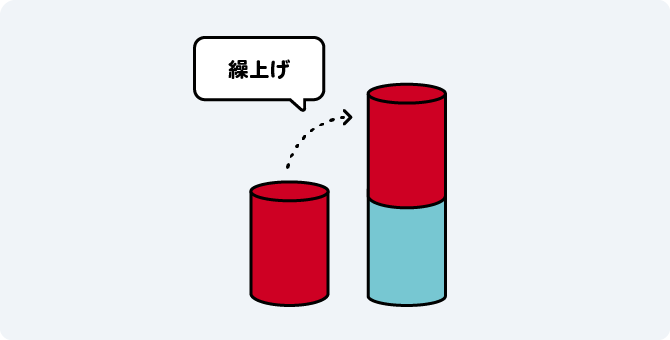
1回払いで買っても自動的にリボ払いへ切替わるため、店頭で「リボ払いで」と言う必要はありません。
ご利用はすべてリボ払いになるため、利用残高に注意しながらご利用ください。
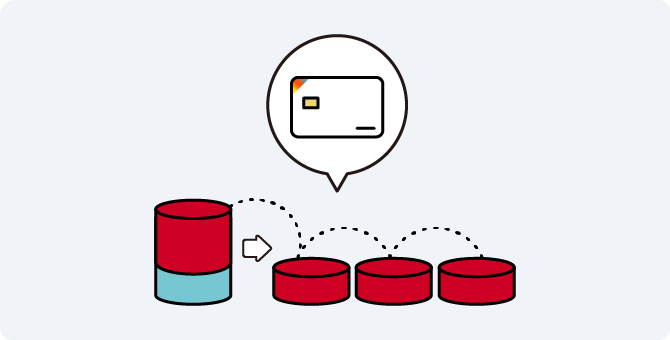
リボ払いの支払方式は、請求確定日における利用残高(当月利用分除く)によって月々の支払額が増減する「残高スライド方式」です。
月々の支払額は、利用残高ごとに下表の金額となります。
※請求確定日とは、カードご利用のお客様への請求額が確定する日であり毎月11日前後です。
| 請求確定日における利用残高 (当月利用分除く) |
支払額 |
|---|---|
| 1円〜100,000円 | 4,000円 |
| 100,001円〜200,000円 | 8,000円 |
| 200,001円〜300,000円 | 12,000円 |
| 300,000円超〜10万円ごと | 4,000円ずつ加算 |
※支払額には実質年率19.8%の手数料が含まれます。
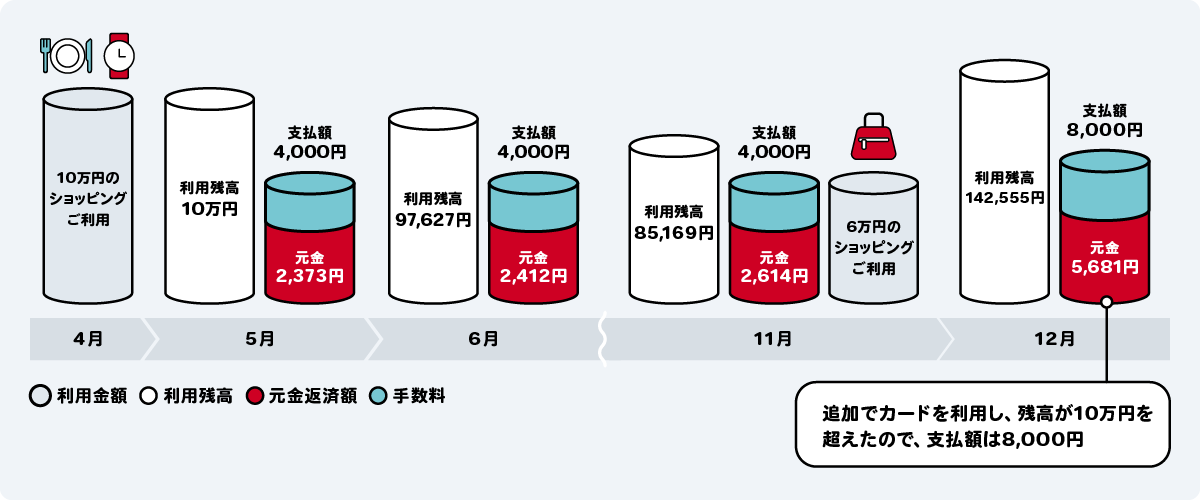
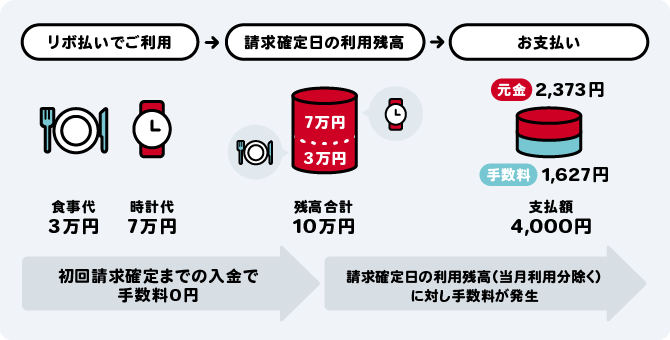
支払額が「4,000円」で、ショッピングのご利用が全て「リボ払い」の場合
※手数料は実質年率19.8%、各月30日として計算した例です。
実際の手数料は利用残高および利用日数に応じて日割計算されます。
リボ払いは利用残高に対し、実質年率19.8%の手数料がかかります。
元本金額(元金)と手数料を合算した金額を毎月一定の金額でお支払いいただく「元利定額」方式です。
利用残高が10万円、利用日数が30日、月々の返済金額が4,000円の場合
| 手数料 | 1,627円=100,000円×19.8%÷365日×30日 |
|---|---|
| 元金 | 2,373円=4,000円−1,627円 |
| 手数料 |
|---|
| 1,627円=100,000円×19.8%÷365日×30日 |
| 元金 |
| 2,373円=4,000円−1,627円 |
当ページのリボ払いはショッピングのリボ払いについて記載しています。キャッシングローンとは金利などが異なるためご注意ください。
リボ払い利用時には、毎月ご利用代金明細書のリボ払い支払残高と支払額を必ずご確認いただき、収入・家計に見合ったご利用をお願いします。
カードの利用状況によっては、リボ払いをご利用いただけない場合があります。
リボ払いは、ご利用可能枠内での利用に限ります。この範囲を超えたリボ払いはご利用いただけませんので、ご注意ください。
当ページにおけるショッピング利用にかかる用語は、「割賦販売法」に定める以下の用語のことをいいます。
| 当ページにおける用語 | 割賦販売法に定める用語 |
|---|---|
| 「手数料」 | 「包括信用購入あっせんの手数料」 |
| 「支払額」 | 「弁済金」 |
クレジット業界では、カードご利用の皆さまにリボ払いを正しく理解していただくために、さまざまな広報・啓発活動を実施しています。
詳しくは、日本クレジット協会のパンフレットやホームページをご覧ください。