「消費者金融は怖い」「銀行のカードローンとは何が違うの?」と疑問を持つ方もいるでしょう。消費者金融は、貸金業法に基づいて個人向け融資を行う事業者で、違法なヤミ金とは異なります。少額からの借入れや即日融資に対応するサービスもありますが、利用前には融資条件や注意点を理解しておく必要があります。
本記事では、消費者金融の仕組み、銀行・信販カードローンやヤミ金との違い、メリット・デメリット、利用時の注意点、申込方法を解説します。
アイフルをご検討の方へ

- 最短9分融資可能
- はじめてなら契約から30日間利息0円
- アプリやカードレス利用も可能
- 在籍確認の電話は原則なし
目次
消費者金融とは? 消費者金融カードローンと銀行・信販カードローンの違い 消費者金融の4つのメリット消費者金融の5つのデメリット
消費者金融を利用するときの注意点 消費者金融でお金を借りる5つのステップ はじめての消費者金融はアイフルがおすすめ!消費者金融はいざというときに役立つ貸金業者
よくある質問
この記事で学べるポイント
- 消費者金融の基本的な仕組みと、貸金業法に基づいて運営される正規の貸金業者の特徴
- 消費者金融カードローンと銀行カードローン、信販カードローンの違いと、それぞれの金利や審査スピードの目安
- 消費者金融とヤミ金の違い、登録番号の確認方法、違法業者を避けるために確認したい点
- 消費者金融を利用するメリットと、借り過ぎや返済負担を防ぐために押さえておきたい注意点
- はじめて消費者金融を利用するときの申込方法、審査の流れ
消費者金融とは?
消費者金融とは、カードローンをはじめとした個人向け融資を主に扱っている貸金業者です。貸金業者になるためには、財務局または都道府県に登録をしなければなりません。
消費者金融は代表的な貸金業者ですが、他に信販会社(クレジットカード会社)も貸金業者に該当します。
貸金業者である消費者金融は「貸金業法」という法律に基づいて、お金の貸付けを行わなければなりません。
貸金業法とは、貸金業者が消費者へお金を貸すときのルールです。貸付ける金額に上限を設けたり、申込みを受けたときに返済能力を確認したりすることが求められています。
つまり、消費者金融は法律を遵守しながら貸金業を行っているため、あんしんしてお金を借りられる業者と考えて差し支えないでしょう。
消費者金融の基本的な仕組み
消費者金融のカードローンは、契約時に設定された利用限度額の範囲内で借入れし、利息を含めて返済していく仕組みです。申込み後は、年収や他社借入れ、信用情報などをもとに審査が行われ、利用限度額や金利が決まります。
日本貸金業協会によると、貸金業を営むには、営業所等の所在地に応じて財務局長または都道府県知事の登録を受ける必要があります。登録を受けた消費者金融は、貸金業法に基づき、返済能力を確認しながら、借り過ぎや貸し過ぎを防ぐためのルールに沿って融資を行います(※)。
(※)参考:
日本貸金業協会「貸金業を始めるには」
消費者金融カードローンと銀行・信販カードローンの違い
消費者金融では、利用限度額まで繰り返し借入れが可能なカードローンを提供しています。また、消費者金融だけでなく、銀行や信販会社もカードローンを提供していることがあります。
それぞれの違いについて見ていきましょう。
| 消費者金融カードローン | 銀行カードローン | 信販カードローン | |
|---|---|---|---|
| 適用される法律 | 貸金業法 | 銀行法 | 貸金業法 |
| 総量規制 | あり | なし | あり |
| 金利(年率) | 3.0〜18.0%程度 | 3.0〜15.0%程度 | 15.0〜18.0%程度 |
| 審査スピード | 最短20〜30分程度 | 即日〜数日程度 | 最短即日 |
| 主力商品 | キャッシング | 銀行業全般 | クレジットカード |
消費者金融カードローンと銀行カードローンの違い
消費者金融カードローンは貸金業法、銀行カードローンは銀行法に基づく商品です。
消費者金融は総量規制の対象で、年収300万円なら貸金業者からの借入れは原則100万円までです(※)。
銀行カードローンは総量規制の対象外ですが、独自審査があります。審査や商品設計の違いから、金利は銀行カードローンのほうが低めの傾向があります。
(※)参考:
日本貸金業協会ホームページ「お借入れは年収の3分の1まで(総量規制について)」
消費者金融カードローンと信販カードローンの違い
信販カードローンは、クレジットカード会社や信販会社などが提供するカードローンです。
金利は4.0〜18.0%程度が目安で、消費者金融カードローンの3.0〜18.0%程度と比べると、上限金利は近い水準です。
商品によっては、下限金利が消費者金融カードローンより高めに設定されているものもあります。
消費者金融は危険な違法サービスではない
消費者金融は、財務局長または都道府県知事の登録を受けて営業する貸金業者です。貸金業法などに基づき、申込者の返済能力を調査することや、法律で定められた範囲内で金利を設定することが求められます。取立て方法にも法律上のルールがあり、借り過ぎや過剰な貸付けを防ぐための仕組みが設けられています。
これに対し、ヤミ金は必要な登録を受けずに貸付けを行う違法業者です。法律の上限を超える利息を請求するなど、法律に反した貸付けを行います。利用すると返済負担が膨らみ、生活に深刻な影響を及ぼすおそれがあるため、利用してはいけません。
違法な業者を避けるには、貸金業者としての登録の有無を確かめることが重要です。ただし、登録された業者から借りる場合でも、利息や返済義務は生じます。利用を決める際は、業者の適法性だけでなく、借入条件や返済の見通しも確認しましょう。
消費者金融とヤミ金を見分ける方法は「登録番号」
貸金業者の登録番号は、無登録で貸付けを行う違法業者を避けるための確認材料になります。利用前には、公式サイトの会社概要などのページで、登録番号の記載があるかを見ておくとよいでしょう。
金融庁の「登録貸金業者情報検索サービス」では、会社名や登録番号を入力して検索し、商号や所在地、登録番号が一致するか照合できます。また、各財務局のウェブサイトには、管轄する貸金業者の登録一覧が掲載されています。
アイフルの登録番号は「近畿財務局長(15)第00218号」、日本貸金業協会会員番号は「第002228号」です。
ヤミ金の危険な手口と対処法
ヤミ金は、法外な金利を請求し、返済が遅れると脅迫的な取立てをしたり、申込み時に伝えた個人情報を悪用したりするケースがあります。被害に遭った場合は一人で対応せず、警察に相談しましょう。
お住まいの地域の相談窓口につながる消費者ホットライン「188」(※1)や、法的トラブルの相談先である法テラス・サポートダイヤル「0570-078374」(※2)を利用する方法もあります。
業者との電話、メール、SMSなどのやり取りや振込記録は、相談時の資料として残しておくとよいでしょう。
(※1)参考:
消費者庁「消費者ホットライン188番のご案内」
(※2)参考:
法テラス「お電話でのお問合せ(法テラス・サポートダイヤル)」
消費者金融の4つのメリット
消費者金融を利用するメリットとしては、以下の点が挙げられます。
- 少額から借りられる
- 即日融資を利用できる可能性がある
- 無利息サービスを利用できることもある
- 借入方法や返済方法が豊富である
少額から借りられる
消費者金融では、1万円程度から借入れが可能です。必要な分だけ借りられるため、借り過ぎを防げるメリットがあります。
銀行のカードローンの中には、最低借入額が10万円となっているケースがあります。消費者金融なら、たとえば3万円だけ必要な場合は3万円だけを借りることが可能なため、必要最低限の借入れに留められます。
即日融資を利用できる可能性がある
消費者金融では、申込んだその日に借りられる即日融資に対応していることがあります。急ぎのときなどは、消費者金融の利用を検討しましょう。
アイフルでは、お申込みからお借入れまでが最短9分(※)です。お急ぎの方は、WEB申込がおすすめです。フォームの入力も5分程度で済みますので、ぜひご利用ください。
(※)
申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
無利息サービスを利用できることもある
消費者金融によっては、無利息サービスを提供していることがあります。無利息サービスとは、一定期間は無利息で借りられるサービスで、返済の負担を軽減できるメリットがあります。無利息期間内にご完済すれば、利息0円でのお借入れも可能です。
アイフルでは、一定の条件に当てはまる場合、ご契約の翌日から30日間の利息が0円になる「最大30日間利息0円サービス(※1)(※2)」をご利用いただけます。
なお、銀行カードローンでも無利息サービスを実施していることはありますが、多いわけではありません。無利息サービスの利用を検討している方は、消費者金融に注目してみてください。
(※1)
アイフルとはじめて契約する方で、キャッシングローンを利用する方が対象です。
(※2)
ご契約日の翌日から30日間が適用期間となります。お借入れの翌日からではありませんので、ご注意ください。
借入方法や返済方法が豊富である
消費者金融では、消費者が借りやすいように豊富な種類の借入方法や返済方法を提供しています。
| 借入方法の例 |
|
|---|---|
| 返済方法の例 |
|
消費者金融によって返済方法は異なりますが、多様な借入れ方法・返済方法があることで、利用者の生活スタイルに合わせた利用が可能です。
急な資金需要が発生してもすぐに対応でき、返済するときも柔軟に対応できるでしょう。返済する際の利便性が高ければ、延滞を起こしてしまうリスクを軽減できるかもしれません。
アイフルのキャッシングローン
消費者金融の5つのデメリット
消費者金融には、次のデメリットがあります。
消費者金融を利用する5つのデメリット
- 金利は銀行より高めな傾向がある
- 借入れのハードルが低く借入額が増える可能性がある
- 希望額を借りられるとは限らない
- 安定した収入がないと利用できないことがある
- 返済に遅れると信用情報に影響することがある
デメリットについて、それぞれ詳しく見ていきましょう。
金利は銀行より高めな傾向がある
消費者金融カードローンは、銀行よりも金利が高くなることがあります。ただし、利息制限法に則った法的に適正な範囲に設定されている金利なので、法外に高いわけではありません。
また、個人の年収や借入額によっても、金利は変わります。カードローン会社によっては、無利息サービスを利用すれば返済負担を抑えられるため、有効活用するとよいでしょう。
借入れのハードルが低く借入額が増える可能性がある
消費者金融では借入方法が豊富に提供されているため、借りやすく、利便性が高いです。カードがないときもアプリで借入れ・返済ができる消費者金融もあるため、計画的に利用しなければ借入額が大きくなる可能性があります。
希望額を借りられるとは限らない
貸金業法には総量規制(※)という、借り過ぎと貸し過ぎを防ぐためのルールがあります。貸金業者からの借入残高が原則年収の1/3を超える場合は、新たな借入れはできません。
例えば、年収300万円の方が貸金業者から借りられるのは100万円までです。一社だけでなく、すべての貸金業者からの借入れを含めます。
また、借入希望額が総量規制の範囲に収まっている場合でも、最終的に借りられる金額は審査結果によります。総量規制や審査結果次第では、希望している金額を借りられるとは限らない点に注意しましょう。
(※)参考:
日本貸金業協会ホームページ「お借入れは年収の3分の1まで(総量規制について)」
安定した収入がないと利用できないことがある
消費者金融のカードローンでは、年齢や収入などの基準が設けられており、本人に継続的な収入がない方は対象外となることがあります。専業主婦(主夫)や無職の方など、本人の収入を確認できないと借入れが難しくなるでしょう。これは、貸付けにあたって返済能力の確認が必要になるためです。
ただし、正社員でなければ借りられないわけではありません。パートやアルバイト、派遣社員、学生でも、本人に一定の収入があり、各社の申込条件を満たせば、商品によっては申込みが可能です。雇用形態だけで借入れの可否が決まるものではありません。
審査では、収入や勤務状況に加え、借入希望額、他社からの借入状況、信用情報なども確認されます。これらをもとに返済能力が判断されるため、所定の要件を満たしていても必ず審査に通過するとは限りません。対象となる年齢や収入は消費者金融によって異なるため、事前に確認しておくとよいでしょう。
返済に遅れると信用情報に影響することがある
カードローンを契約した後は、決められた返済日までに所定の金額を返す必要があります。期日を過ぎると遅延損害金が発生して負担が増えるほか、延滞や未払いの情報が信用情報に記録されることがあります。状況によっては、追加の借入れが制限される可能性もあるでしょう。
信用情報には、ローンやクレジットの契約内容、借入残高、返済状況などが登録されています。金融機関は新たな契約の審査にあたり、申込者の支払能力を判断する材料として信用情報を照会します。延滞などの記録があると、クレジットカードや住宅ローン、自動車ローンなど、その後の審査に影響するおそれがあります。
返済トラブルを防ぐには、毎月の返済日と返済額をあらかじめ把握し、口座振替なら引落口座の残高も確認しておくと安心です。期日までの返済が難しいときは、そのままにせず、早めに借入先へ相談しましょう。
消費者金融を利用するときの注意点
消費者金融でお金を借りるときは、次の点に注意が必要です。
- 必要以上に借りない
- 事前に返済シミュレーションを立てる
- 違法な金融業者からお金を借りない
必要以上に借りない
お金を借りたら、利息をつけて返済しなければなりません。借りる金額が多くなるほど支払う利息が増えるため、必要以上に借りないようにしましょう。
必要以上に借りてしまうと、経済的な負担が重くなってしまいます。実際にお金を借りる前に必要な金額をしっかりと把握したうえで、必要最低限に留めましょう。
事前に返済シミュレーションを立てる
多くの消費者金融では、Webサイト上に返済シミュレーターツールを用意しています。事前に返済シミュレーションを使って、返済計画を立てましょう。
無計画にお金を借りると、当初の想定よりも返済負担を重く感じてしまい、借金に頼った家計運営になりかねません。借りる前には借入条件を確認したうえで、「毎月の返済額はいくらか」「総返済額はいくらか」「いつ完済できるのか」を把握することが大切です。
毎月の収入に対して返済額が多い場合、無理な返済計画になっている可能性が考えられます。返済期間を伸ばせば毎月の返済額を抑えられる(ただし総返済額は増える)ため、無理のない返済計画を立てるためにも、返済シミュレーションを活用しましょう。
違法な金融業者からお金を借りない
違法な金融業者を利用すると、申込み時に伝えた氏名、住所、勤務先、連絡先などを悪用され、勤務先や家族に連絡されるなど、生活に影響が出るおそれがあります。
登録番号が確認できない業者や、「審査なし」「誰でも借りられる」と強調する業者は利用を避けましょう。借入れ前に正規の貸金業者か確認し、不安を感じたら警察や弁護士などに相談してください。
消費者金融でお金を借りる5つのステップ
消費者金融からお金を借りるまでの手続はかんたんです。例えば、アイフルでWEB申込でお金を借りる場合は、以下の5つのステップを実施するだけです。
- ステップ①WEB申込(スマホ、PC)
- ステップ②ご本人確認
- ステップ③収入証明書の提出
- ステップ④審査
- ステップ⑤ご契約
希望借入額が50万円超の場合や希望借入額と他社借入の総額が100万円超の場合は、貸金業法に基づき、収入証明書が必要となります。初めて消費者金融を利用する場合で、少額であれば必要がないことが一般的です。
また、「ステップ④審査」の際ですが、アイフルの場合は、申込者への勤務先への在籍確認のための電話連絡は原則ありません。アイフルで実際に電話での在籍確認を実施しているのは、わずか0.2%であり、99.8%は電話確認がされていませんでした。
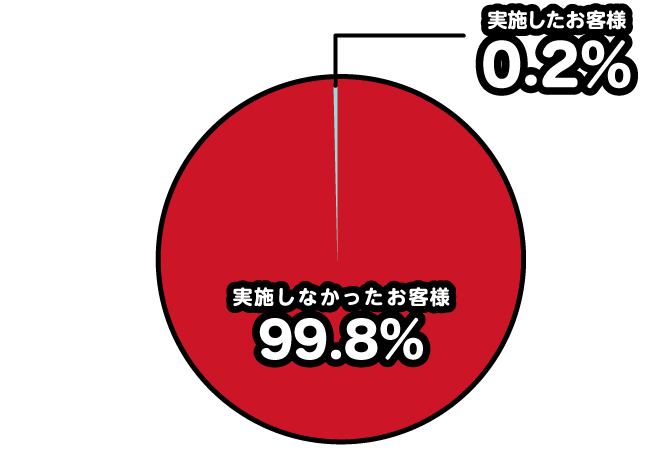
(※)
調査期間:2026年4月1日~6月30日
調査対象:WEBもしくは無人店舗でお申込み後、ご契約いただいたお客様
つまり、この5つのステップで、すぐにお金を借りることができ、アイフルの場合は最短即日でお客様の口座にお金を振り込ませていただいております。
また、消費者金融を利用する場合、WEB申込を含めて以下の主な3つの方法があります。
消費者金融を利用する3つの方法
- WEB申込
- スマホアプリ
- 電話
それぞれの申込方法について、アイフルもご紹介しておりますので、以下のリンクからご覧ください。
はじめての消費者金融はアイフルがおすすめ!
アイフルでは、お借入れできるかどうか1秒でチェックできる「1秒診断(※1)」を利用できます。お借入れの審査に不安を感じる方は、ぜひチェックしてみてください。
また、アイフルでは条件が揃えば、お申込みからお借入れまでが最短9分(※2)で利用できます。ご契約がはじめての方は「最大30日間利息0円サービス(※3)(※4)」も利用いただけます。どの消費者金融に申込むか迷ったときは、ぜひご検討ください。
(※1)
審査結果とは異なることもあるため、参考としてご利用ください。
(※2)
申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
(※3)
アイフルとはじめて契約する方で、キャッシングローンを利用する方が対象です。
(※4)
ご契約日の翌日から30日間が適用期間となります。お借入れの翌日からではありませんので、ご注意ください。
消費者金融はいざというときに役立つ貸金業者
消費者金融は、法律に則った事業者なのであんしんして利用できます。
申込み前には、公式サイトの会社概要などで登録番号や会社情報を確認し、金融庁の「登録貸金業者情報検索サービス」で照合しておくと、無登録業者を避けやすくなります。「審査なし」「誰でも借りられる」などを強調する業者には注意が必要です。
消費者金融では、お急ぎの際は即日融資、短期間でご返済可能なときは無利息サービスなど、多様なサービスを提供しています。
計画的なご返済には、ぜひアイフルの「ご返済シミュレーション(※)」をご利用ください。
余裕があるときに多めに返済すると、返済期間が短縮されるだけでなく、支払う利息の総額を減らせることもあります。
(※)
本シミュレーションの結果は、本日をお借入日とした場合の参考値です。目安としてご利用ください。
よくある質問
消費者金融からいくら借りたら危険ですか?
いくらから危険と一律に決まるものではありません。
毎月の収入に対して返済額が重い場合や、返済のために追加で借入れしている場合は、家計への負担が大きくなります。借入前に返済額や完済時期を把握し、無理なく返せる金額に抑えることが基本です。
審査なしで借りる方法はありますか?
正規の消費者金融では、申込み時に審査が行われます。返済能力を確認せずに貸付けると、借り過ぎや返済困難につながるおそれがあるためです。
「審査なしで借りられる」とうたう業者は、違法業者の可能性があるため、登録された貸金業者か見極める必要があります。
一度でも消費者金融で借りたら終わりですか?
一度利用しただけで信用情報に傷がつくわけではありません。
期日どおりに返済し、借入額を適切に管理していれば、消費者金融の利用そのものが問題になるとは限りません。
ただし、延滞や借り過ぎが続くと、信用情報や家計に影響する可能性があります。
監修者からの一言
消費者金融を利用する際は、「借りられる金額」と「無理なく返せる金額」を分けて考えることが大切です。金利や毎月の返済額、完済時期を確認し、家計に負担をかけない範囲で計画的に利用しましょう。
ちょっとした出費からまとまった
借入れまでスマホ一台で解決!