リボ払いを一括返済すると、毎月の支払いがリセットでき、手数料的にもトータルの負担が少なくなります。クレジットカードの利用可能枠が再び全額使えるようになるのもメリットです。
リボ払いの一括返済は具体的にどのような方法でできるのか、調べている方もいるでしょう。本記事では、リボ払いを一括返済する方法やメリットを解説します。
おまとめをご検討の方へ
アイフルのおまとめローン

- 金利は3.0%~17.5%
- カード・郵送物なしでWEB完結可能
- 銀行ローン・リボ払いにも対応
- 総量規制(年収の1/3規制)の例外商品
かんたん手続き!
24時間WEB受付中
目次
そもそもリボ払いとは リボ払いを一括返済するメリットリボ払いを一括返済した場合の手数料をシミュレーション
リボ払いを一括返済する方法 リボ払いを早く終わらせる方法はある? リボ払いは借換えをして返済する方法もある リボ払いの借換えならアイフルの「かりかえMAX」「おまとめMAX」 リボ払いは一括返済や借換えで完済しよう
この記事で学べるポイント
- リボ払いの基本的な仕組みと、利用する際に知っておきたい主なデメリット
- リボ払いを一括返済するメリットと、手数料や利用可能枠への影響
- 毎月の支払額別に見る、完済までの期間と一括返済で抑えられる手数料の目安
- 引落し時の増額や振込み、ATMなどを利用してリボ払いを一括返済する方法
- 繰上返済や毎月の返済額の増額、借換えなど、リボ払いを早く終わらせるための主な選択肢
そもそもリボ払いとは
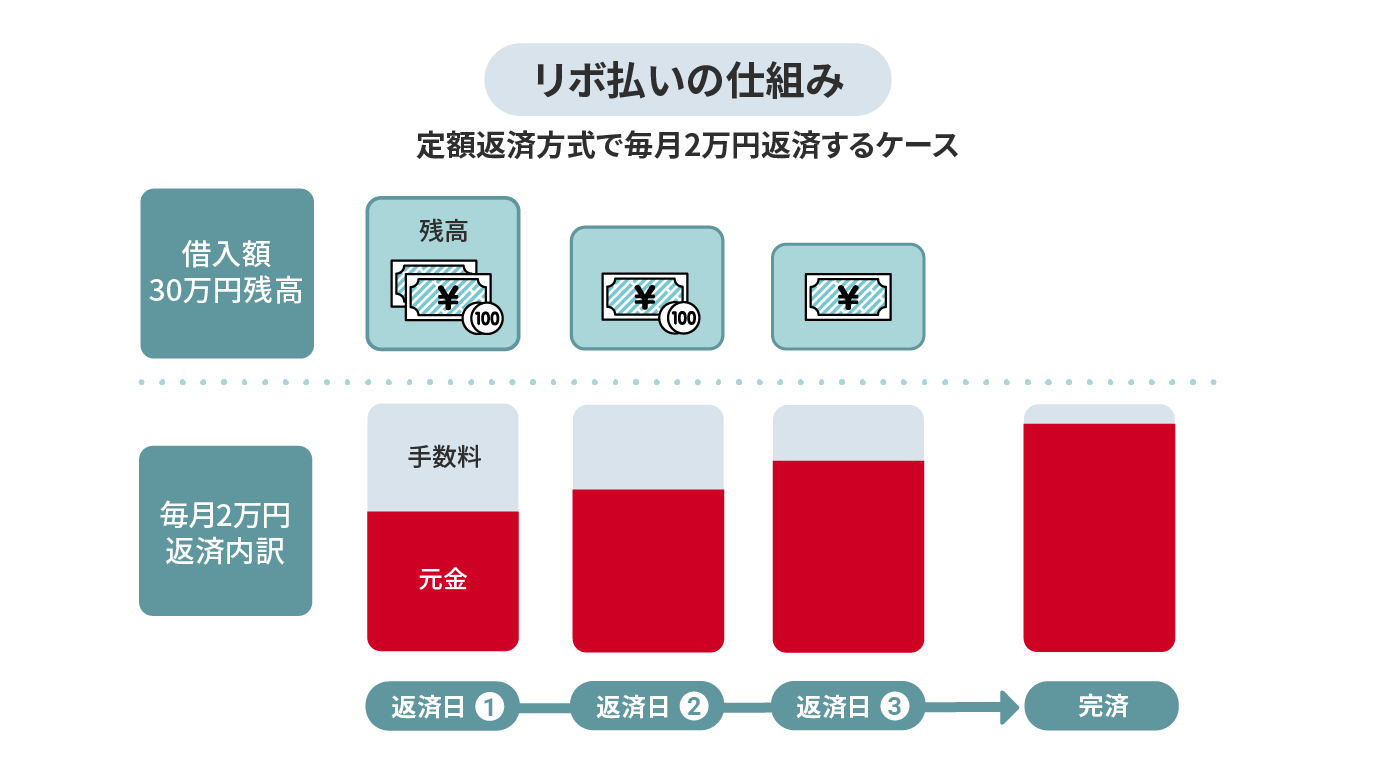
リボ払いとは、あらかじめ設定した金額で毎月一定額を返済するクレジットカードの支払方法のことです。
クレジットカードのショッピング利用分の支払方法には、一括払いやリボ払い、分割払いなどがあります。
一括払いと比較すると、リボ払いは支払い額が一定のため、支出として管理しやすいメリットがあります。またリボ払いは、利用額が多い月でも負担が少なく抑えられます。
ただし、一括払いと比べると、返済が長期化して手数料の負担が増え、結果として支払総額が大きくなる可能性があります。
リボ払いを利用するデメリット
リボ払いは毎月の支払額を抑えやすい一方、利用残高に対して支払額が少ないと元金が減りにくく、完済までの期間が長くなることがあります。返済が長期化すると、その分だけ手数料の負担も増えやすくなり、結果として支払総額が大きくなる可能性があります。
また、毎月の支払額が大きく変わらないため、利用を続けていても残高の増加に気づきにくく、返済の進み具合を把握しづらい点にも注意が必要です。返済中に新たな利用を重ねると残高が増え、完済までにさらに時間がかかる可能性があります。
利用明細や会員ページなどで支払残高や毎月の返済状況を定期的に確認しましょう。
リボ払いを一括返済するメリット
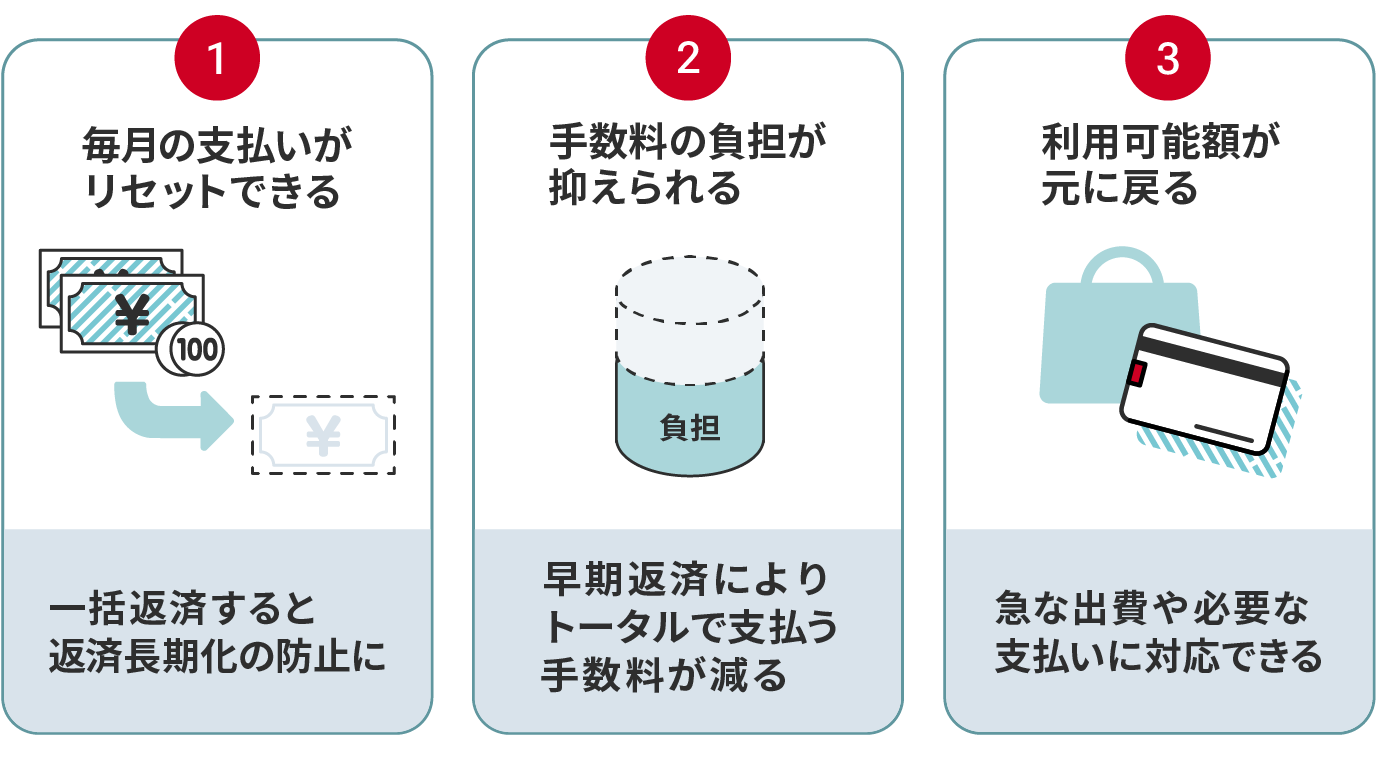
リボ払いを一括返済するメリットとしては、主に以下が挙げられます。
- 毎月の支払いがなくなりリセットできる
- 手数料の負担が抑えられる
- 利用可能枠が元に戻る
毎月の支払いがなくなりリセットできる
リボ払いを一括返済すれば、次回の引落しから毎月支払っていたリボ払いの返済がなくなり、支払残高をリセットできます。
毎月の利用額の全額を支払って都度リセットする一括払いとは異なり、リボ払いを続けたままお買い物をすると、リボ払いの返済が長期化してしまうケースがあります。
リボ払いの支払いがいつまでも終わらないときは、手持ちのお金に余裕があるタイミングで一括返済をして清算することで、返済の長期化が避けられます。
手数料の負担が抑えられる
リボ払いの手数料は、利用日数に応じた金額がかかります。つまり、一括清算してリボ払いの返済を終わらせることで、トータルでの手数料の負担は少なく抑えられます。
逆に返済が終わらずに長期化すると、トータルで支払う利息の金額は大きくなります。
利用可能枠が元に戻る
リボ払いを完済することで、リボ払いの利用額によって埋まっていた利用可能枠が元に戻り、毎月お買い物での支払いなどに利用できる金額が大きくなります。
クレジットカードには、以下のような上限額があります。
- ショッピング枠(ショッピングで利用できる上限額)
- キャッシング枠(キャッシングで利用できる上限額)
- 総枠(ショッピングとキャッシングで利用できる上限額)
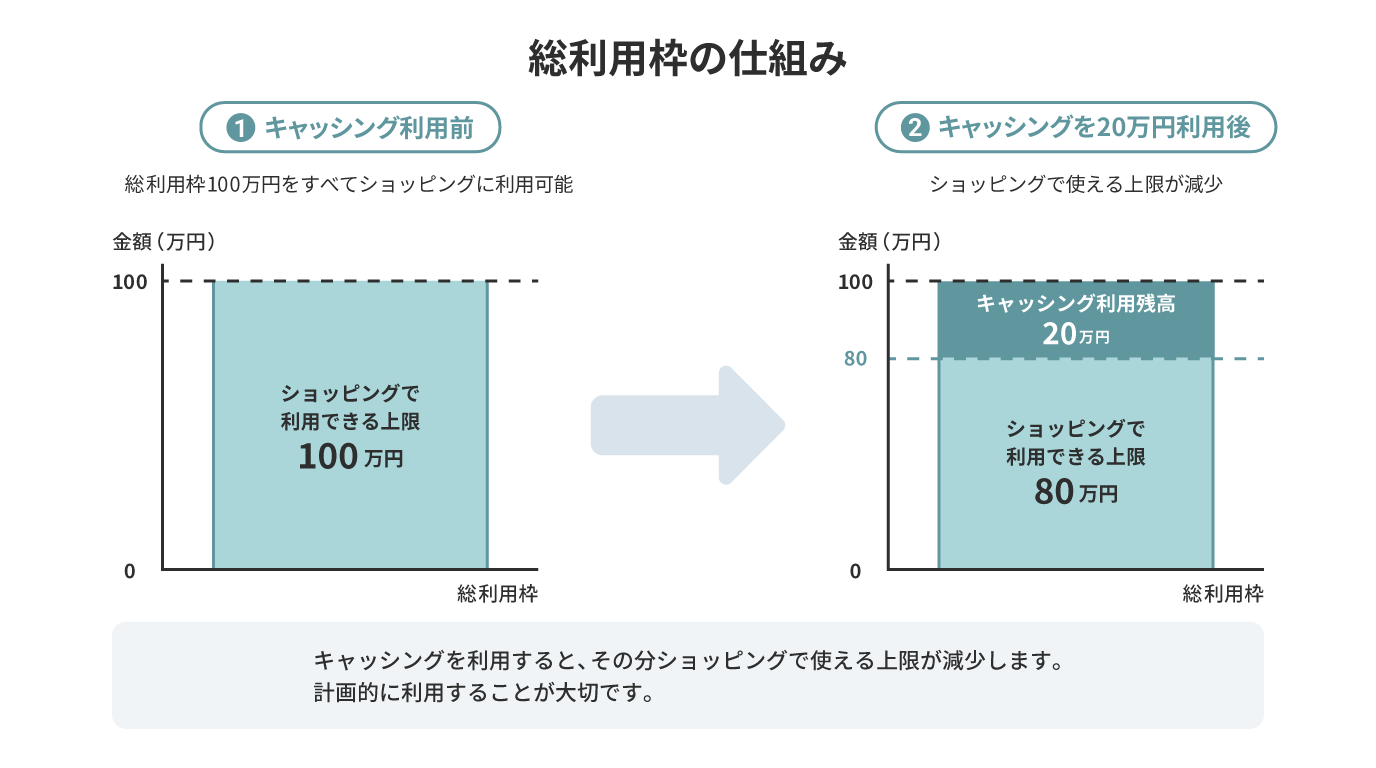
ショッピングやキャッシングでリボ払いをしている場合、返済の終わっていない支払残高の分だけ、上記の枠が埋まってしまいます。
たとえば、ショッピング枠100万円のクレジットカードで、これまでのリボ払いの利用で20万円の支払残高がある場合、最大80万円までしかショッピングで利用できません。
20万円の支払残高を一括返済すると、再びショッピング枠100万円の全額を利用できるようになります。
リボ払いを一括返済した場合の手数料をシミュレーション
リボ払いを一括返済すると、毎月の支払いを続ける場合と比べて、その後に発生する手数料の負担を抑えられます。
一括返済による手数料の軽減効果を確認するため、ここでは利用残高40万円、手数料率15.0%、元金と手数料を合わせた毎月の支払額を一定とする元利定額方式で、新たな利用がない場合を例に、毎月の支払額による違いを比較します。
リボ払いのシミュレーション
- 利用残高:40万円
- 手数料率:15.0%
- 返済方式:元利定額方式
| 毎月の支払額 | 完済までの期間 | 支払総額 | 一括返済で抑えられる手数料の目安 |
|---|---|---|---|
| 1万円 | 4年8カ月 | 約56万円 | 約16万円 |
| 2万円 | 2年 | 約46万円 | 約6万円 |
| 3万円 | 1年3カ月 | 約44万円 | 約4万円 |
| 4万円 | 11カ月 | 約43万円 | 約3万円 |
| 5万円 | 9カ月 | 約42万円 | 約2万円 |
毎月の支払額が少ないほど完済までの期間が長くなり、手数料の負担も増える傾向があります。上記の例では、毎月1万円ずつ支払う場合、一括返済によって抑えられる手数料の目安は約16万円です。毎月5万円ずつ支払う場合は、約2万円となります。
ただし、一括返済する場合も、返済日までに発生した手数料などの支払いが必要になることがあります。手数料率や計算方法、一括返済に必要な金額はカード会社によって異なるため、事前に利用中のカード会社で確認してください。
リボ払いを一括返済する方法
リボ払いを一括返済する方法はクレジットカード会社によって異なりますが、たとえば以下のような方法で一括返済ができます。
- 次回引落し時にまとめて返済する
- 振込み
- ATM返済
次回の引落しの際に返済額を増額して一括返済できる場合があります。会員ページなどから事前に申請をすることで、返済額の増額が可能です。
振込みの場合は、WEBや電話などで事前に申込みをして、指定された銀行口座へ振込み返済します。
そのほか、ATM返済で一括返済ができるクレジットカードもあります。
ATMでクレジットカードを挿入し、暗証番号を入力後、画面上で「お預入れ」「ご入金」などを選んで操作を進め、返済金額を入力して支払いをします。クレジットカードごとの操作方法にしたがって操作を進めてください。
リボ払いを早く終わらせる方法はある?
リボ払いを早く終わらせる方法は、主に以下の3つが挙げられます。
- 繰上返済をする
- 毎月の返済額を増額する
- 完済までクレジットカードをなるべく使わない
余裕のあるときに繰上返済する方法のほか、毎月の返済額を増額して継続的に返済を増やす方法もあります。そのほか無駄遣いが原因でリボ払いが終わらない場合には、支出の見直しも重要です。
リボ払いを早く終わらせる方法について、それぞれ詳しく見ていきましょう。
繰上返済をする
毎月の引落し以外での返済としては一括返済のほか、繰上返済も可能です。
繰上返済の呼び方は「臨時返済」「一部返済」などさまざまですが、リボ払いの支払残高の一部を毎月の支払いとは別に返済することを指しています。一括返済するほどの余裕がないときは、繰上返済を検討してみましょう。
繰上返済も一括返済と同様に、以下のような方法で支払いができます。
- 次回引落し時に繰り上げ返済分をまとめて返済する
- 振込み
- ATM返済
多くのクレジットカードでは一括返済は繰上返済によって全額を支払うものであり、支払い方法は上記の通り一括返済と同じになります。
毎月の返済額を増額する
毎月のリボ払いの返済額を増額することで、リボ払いの完済を早めることができます。
リボ払いの支払い額の変更は、クレジットカード会社の会員ページなどから可能です。なお、返済額の変更は、金額を指定しての変更やコース変更(長期のコース/短期のコースなど)などクレジットカード会社ごとに異なります。
返済額を増額すると毎月の負担は大きくなりますが、短い期間で集中的に支払いを終わらせたい場合には増額を検討しましょう。
完済までクレジットカードをなるべく使わない
無駄遣いが原因でリボ払いが終わらない方は、まずは無駄遣いをなくして支出を見直すことが返済を終わらせるためには重要です。
余裕のあるときに繰上返済する場合や毎月の返済額を増額する場合でも、そのいっぽうで毎月の利用額が多いと返済は長引いてしまいます。
リボ払いでの支払いが多い場合は、まずは支出を見直しましょう。
リボ払いは借換えをして返済する方法もある
リボ払いの返済を早く終わらせたいなら、借換えをする方法もあります。借換えは新たに融資を受けて既存の借入れを清算することです。
カードローンなどでは借換え専用の商品が利用できるところもあり、リボ払いよりも金利を下げられることがあります。
リボ払いの負担を少しでも減らしたいと考えている場合には、借換えも選択肢として検討してみましょう。
リボ払いを借換えして一括返済する手順
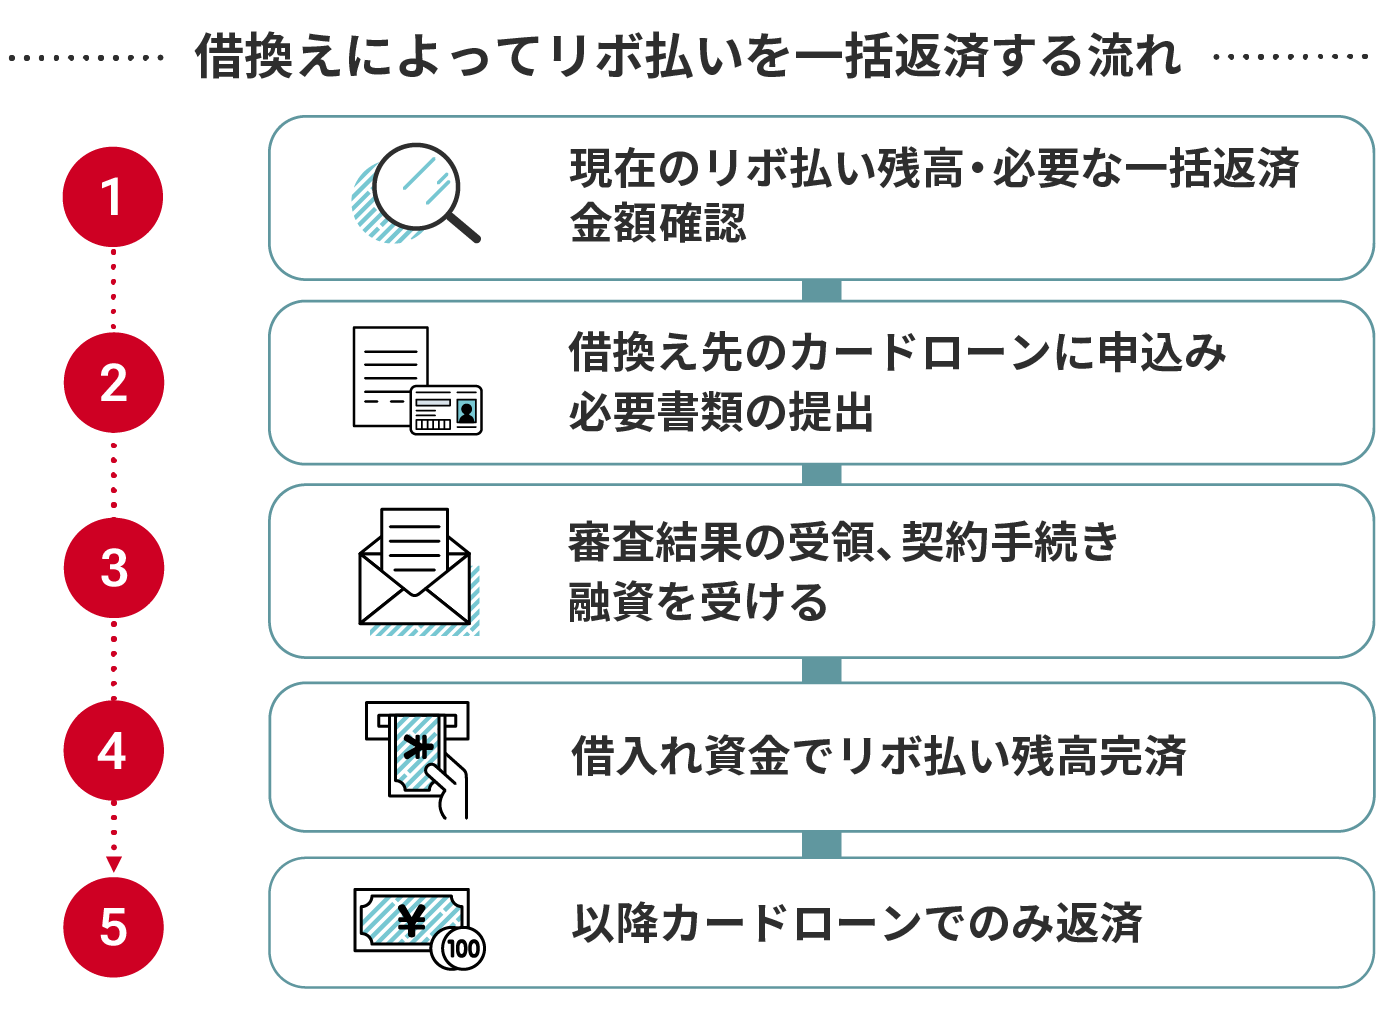
リボ払いを借換えして一括返済する場合は、まず現在の利用残高と、完済に必要な金額を確認します。リボ払いの手数料は、一般的に利用残高や利用日数に応じて計算されるため、カード会社へ問い合わせ、正確な金額を把握しておくとよいでしょう。
次に、借換え先となるカードローンなどを検討します。借換え前後の金利や毎月の返済額、返済総額を比較し、現在より負担を抑えられるか見極めましょう。
借換え先を決めたら、申込条件を確認し、必要書類をそろえて申込み、審査を受けます。審査に通過した後は、契約手続きを行い、一括返済に必要な資金を借入れます。その資金でリボ払いの残高を清算し、完済できているかも確かめます。
その後は新たな借入先への返済が始まります。借入残高や完済までの期間、毎月の返済額を把握し、無理のない計画を立てることが大切です。
リボ払いの借換えならアイフルの「かりかえMAX」「おまとめMAX」
リボ払いの借換えなら、アイフルの「かりかえMAX」「おまとめMAX」を検討してみてください。
アイフルでは、はじめての方向けに「かりかえMAX」、アイフルを利用中・利用されたことがある方向けに「おまとめMAX」を提供しています。どちらも貸金業者、銀行ローン、クレジットカードのリボ払いなどの借換えができるおまとめローンです。
かりかえMAX・おまとめMAXで借換えをすれば、金利の負担が軽減でき、リボ払い以外でのお借入れがある方は借入先をひとつにまとめることも可能です。
かりかえMAX・おまとめMAXは、WEB申込みなら24時間365日手続きができます。またおまとめMAXはWEBで完結できるので、カードなし・郵送物なしでお申込みが可能です。
リボ払いは一括返済や借換えで完済しよう
リボ払いは、毎月の引落しの増額、振込み、ATM返済などクレジットカード会社ごとの方法で一括返済が可能です。
リボ払いを早く返済したい方は、繰上返済や毎月の返済額を増額するなどの手段もあります。借換えをして金利を軽減した上で返済を進める方法もあります。リボ払いの返済負担を少しでも軽減したい方は借換えもあわせて検討しましょう。
監修者からの一言
リボ払いは毎月の支払額を抑えやすい反面、返済が長期化すると手数料の負担が増える可能性があります。手元資金に余裕がある場合は、利用中のカード会社で一括返済や繰上返済ができるか、手続き方法を確認したうえで早期完済を検討しましょう。
毎月の金利や返済の見直しも
スマホ一台で解決!
アイフルのおまとめローンなら
金利は3.0%~17.5%